
PLF 2027 : l'Assemblée suspend l'examen de la partie recettes pour passer au budget de la Sécurité sociale
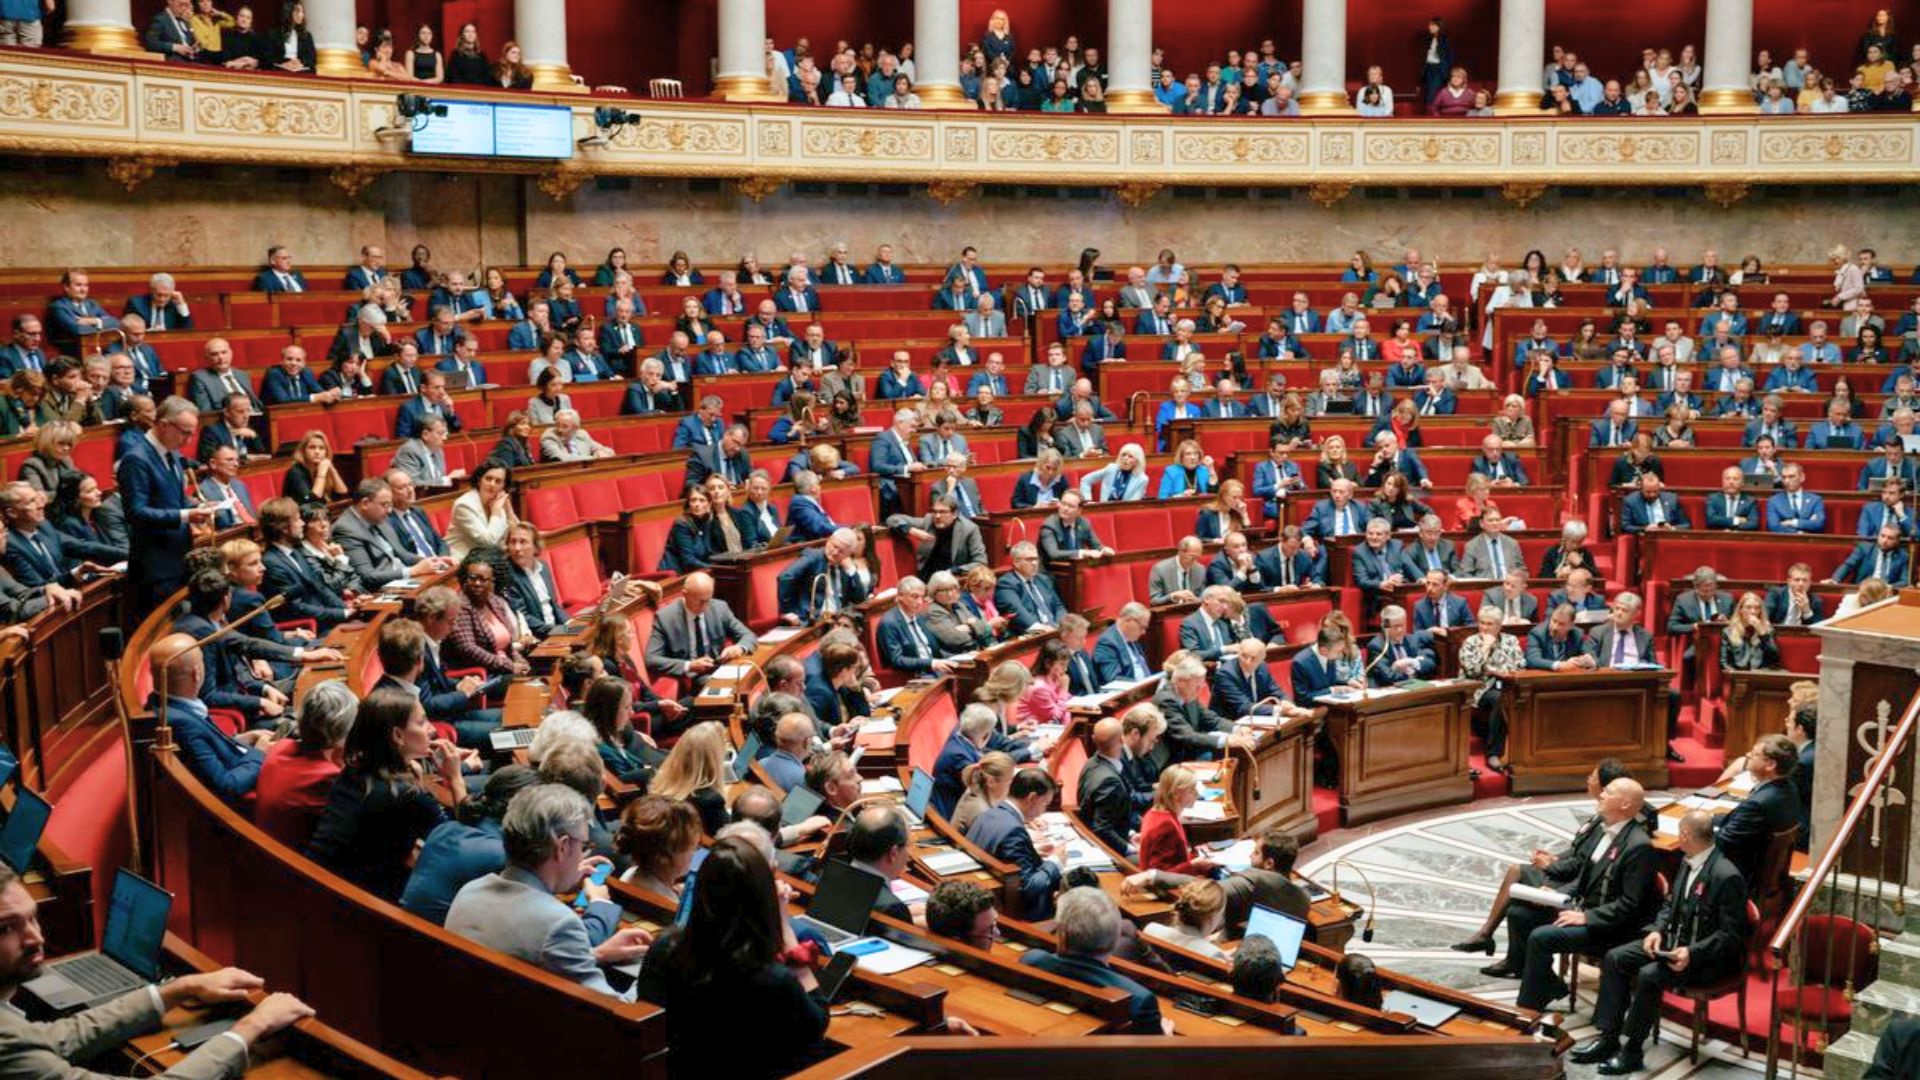
Les débats sur la partie recettes du projet de loi de finances (PLF) pour 2027 ont été suspendus à minuit le lundi 19 octobre 2026 à l'Assemblée nationale. Les députés ont entamé l'examen du projet de loi de financement de la Sécurité sociale (PLFSS) dès le mardi 20 octobre, conformément aux délais constitutionnels. 2 828 amendements restent à examiner sur la première partie du PLF. Le vote solennel, initialement prévu le 20 octobre, est reporté au 27 octobre 2026.
Chronologie des débats budgétaires à l'Assemblée
Une semaine de débats intenses sur les recettes
L'examen en séance publique du projet de loi de finances pour 2027 a débuté le mardi 13 octobre 2026 à l'Assemblée nationale. La première partie du texte, consacrée aux recettes de l'État et à l'équilibre budgétaire, a fait l'objet de débats particulièrement nourris pendant une semaine complète.
Au total, 3 396 amendements avaient été déposés sur cette première partie. À l'issue de la séance du vendredi 16 octobre, qui s'est achevée à minuit, seuls 568 amendements avaient été examinés. Les débats ont repris le lundi 19 octobre, mais les contraintes du calendrier constitutionnel ont imposé une suspension des travaux.
Le gouvernement avait présenté un projet de loi de finances visant à ramener le déficit public à 5 % du PIB en 2027, contre 5,4 % attendus en 2026. Cette trajectoire de redressement des finances publiques reposait sur un effort combinant hausses de recettes fiscales et maîtrise des dépenses.
La suspension imposée par le calendrier constitutionnel
La Constitution et la loi organique relative aux lois de finances fixent des délais impératifs pour l'examen des textes budgétaires. L'Assemblée nationale dispose de 40 jours pour examiner le projet de loi de finances en première lecture, soit jusqu'au 17 novembre 2026. Le projet de loi de financement de la Sécurité sociale doit quant à lui être voté en première lecture avant le 27 octobre.
Ces contraintes calendaires ont contraint les députés à suspendre l'examen du PLF pour passer immédiatement à l'examen du PLFSS. Sans cette suspension, le délai constitutionnel d'examen du budget de la Sécurité sociale n'aurait pas pu être respecté.
Les débats sur la partie recettes du PLF 2027 reprendront le mardi 27 octobre, une fois le vote sur la première partie du PLFSS intervenu. Les 2 828 amendements restants devront alors être examinés dans un temps contraint.
Les délais constitutionnels
- PLF 2027 : première lecture à l'Assemblée jusqu'au 17 novembre 2026
- PLFSS 2027 : première lecture à l'Assemblée jusqu'au 27 octobre 2026
- PLF : adoption définitive ou ordonnances à partir du 17 décembre 2026
- PLFSS : adoption définitive ou ordonnances à partir du 26 novembre 2026
Le bilan de la première semaine de débats
Des amendements qui dégradent le solde budgétaire
Au cours de la première semaine de débats, les députés ont adopté plusieurs amendements modifiant substantiellement le projet du gouvernement. Le ministre des Comptes publics David Amiel a estimé que les modifications votées avaient conduit à une « dégradation du déficit public de 10 milliards d'euros ».
Cette dégradation résulte principalement du rejet de mesures d'économies ou de hausses de recettes prévues par le gouvernement, ainsi que de l'adoption d'amendements augmentant les dépenses fiscales. La trajectoire de retour à l'équilibre des finances publiques s'en trouve compromise.
L'écart entre le projet initial et le texte tel qu'il ressort des premiers votes illustre les difficultés du gouvernement à faire adopter ses orientations budgétaires dans une assemblée fragmentée où aucun groupe ne dispose de la majorité absolue.
Le rejet des mesures fiscales sur les retraites
L'un des votes les plus significatifs a porté sur l'article modifiant l'abattement fiscal de 10 % sur les pensions de retraite. Le gouvernement proposait de maintenir cet abattement tout en abaissant son plafond de 4 400 euros à 3 000 euros environ. Cette mesure aurait concerné les retraités percevant les pensions les plus élevées.
Les députés ont rejeté cette disposition, considérant qu'elle constituait une hausse déguisée de la fiscalité sur les retraités. Le maintien de l'abattement à son niveau actuel représente un manque à gagner pour les finances publiques et contribue à la dégradation du solde budgétaire.
Ce vote illustre la sensibilité politique des mesures touchant au pouvoir d'achat des retraités, dans un contexte où cette catégorie de la population est particulièrement attentive à l'évolution de sa fiscalité.
La préservation des finances locales
Les députés ont également rejeté plusieurs mesures visant à réduire les concours financiers de l'État aux collectivités territoriales. Parmi les dispositions écartées figuraient des modifications du mécanisme de remboursement de la TVA aux collectivités et l'instauration d'une nouvelle contribution.
Ces votes témoignent de l'attachement des parlementaires, toutes tendances confondues, à la préservation des ressources des collectivités locales. Dans un contexte de tensions sur les finances locales, le transfert de charges de l'État vers les communes, départements et régions rencontre une opposition transpartisane.
Le gouvernement devra composer avec ces rejets et envisager d'autres pistes pour atteindre ses objectifs de réduction du déficit, sans pouvoir compter sur les économies initialement prévues sur les dotations aux collectivités.
| Mesure du PLF 2027 | Objectif gouvernemental | Vote Assemblée |
|---|---|---|
| Abaissement plafond abattement retraites | Hausse de recettes | Rejeté |
| Modification TVA collectivités | Économie pour l'État | Rejeté |
| Contribution nouvelle collectivités | Économie pour l'État | Rejeté |
| Ensemble première partie | Déficit 5 % PIB | En suspens |
Les scénarios possibles pour la suite
Le vote de la partie recettes après le PLFSS
Les débats sur la première partie du PLF 2027 reprendront le 27 octobre 2026, immédiatement après le vote sur la partie recettes du PLFSS. Les députés devront alors examiner les 2 828 amendements restants dans un délai resserré.
Si la première partie du PLF est rejetée, ce qui signifierait le rejet de l'ensemble des recettes et de l'équilibre budgétaire, le texte serait transmis au Sénat dans sa version gouvernementale initiale. L'Assemblée n'ayant pas adopté de texte, c'est le projet du gouvernement qui ferait l'objet de la navette parlementaire.
Cette situation, bien que techniquement possible, placerait le gouvernement dans une position délicate. L'absence de majorité pour adopter les recettes traduirait un désaveu de sa politique budgétaire par la représentation nationale.
Le recours au 49.3 ou aux ordonnances
Face aux difficultés à faire adopter son budget, le gouvernement dispose de plusieurs leviers constitutionnels. L'article 49 alinéa 3 de la Constitution permet au Premier ministre d'engager la responsabilité du gouvernement sur le vote d'un texte, qui est alors considéré comme adopté sauf si une motion de censure est votée.
Le Premier ministre Sébastien Lecornu pourrait recourir à cette procédure pour faire adopter tout ou partie du PLF 2027, au risque de provoquer le dépôt d'une motion de censure. L'adoption d'une telle motion entraînerait la démission du gouvernement et une crise politique majeure.
À défaut de vote définitif du Parlement dans les délais constitutionnels, le gouvernement pourrait également recourir aux ordonnances. L'article 47 de la Constitution prévoit cette possibilité à compter du 17 décembre 2026 pour le PLF. Cette procédure, inédite pour un budget, permettrait au gouvernement de mettre en œuvre son projet sans vote du Parlement.
Les leviers du gouvernement
- Article 49.3 : engagement de responsabilité, texte adopté sauf censure
- Ordonnances budgétaires : possibles à partir du 17 décembre 2026
- Navette parlementaire : transmission au Sénat puis commission mixte paritaire
- Nouvelle délibération : demande du Président de la République
L'examen parallèle du PLFSS 2027
Le passage immédiat au budget de la Sécurité sociale
Dès le mardi 20 octobre 2026, les députés ont entamé l'examen du projet de loi de financement de la Sécurité sociale pour 2027. Ce texte, distinct du PLF, fixe les objectifs de dépenses et de recettes des régimes obligatoires de base de la Sécurité sociale.
Le PLFSS couvre l'ensemble des branches de la Sécurité sociale : maladie, accidents du travail, vieillesse, famille et autonomie. Il détermine également l'objectif national des dépenses d'assurance maladie (ONDAM), qui encadre l'évolution des dépenses de santé.
Le délai de première lecture du PLFSS expire le 27 octobre 2026. Le vote sur la partie recettes doit intervenir avant cette date pour respecter le calendrier constitutionnel. En cas de rejet en première lecture, le texte serait transmis au Sénat.
Les enjeux du PLFSS 2027
Le projet de loi de financement de la Sécurité sociale pour 2027 s'inscrit dans un contexte de tensions sur les comptes sociaux. Le déficit de la Sécurité sociale reste préoccupant malgré les mesures d'économies prises ces dernières années.
Parmi les sujets de débat figurent l'évolution de l'ONDAM, les mesures d'économies sur les dépenses de santé, la réforme des retraites et les prestations familiales. La commission des affaires sociales a d'ailleurs rejeté la partie recettes du PLFSS lors de son examen préalable.
L'articulation entre PLF et PLFSS est essentielle : les deux textes participent à la trajectoire globale des finances publiques et doivent être cohérents pour atteindre l'objectif de réduction du déficit public fixé par le gouvernement.
Les implications pour les entreprises et les contribuables
L'incertitude sur le cadre fiscal 2027
La suspension des débats sur le PLF et les rejets déjà intervenus créent une incertitude sur le cadre fiscal applicable en 2027. Les entreprises et les particuliers ne peuvent anticiper avec certitude les règles fiscales qui s'appliqueront à compter du 1er janvier prochain.
Cette incertitude est particulièrement préjudiciable pour les décisions d'investissement et de gestion de trésorerie. Les dirigeants d'entreprises doivent établir leurs budgets prévisionnels sans connaître le taux d'imposition définitif ni les éventuelles modifications de l'assiette des impôts.
Les contribuables qui optimisent leur situation fiscale en fin d'année sont également dans l'attente. Les dispositifs de défiscalisation, les plafonds et les taux peuvent être modifiés par le PLF, avec des effets rétroactifs au 1er janvier dans certains cas.
Les mesures fiscales en suspens
Plusieurs mesures fiscales prévues par le PLF 2027 restent en suspens tant que le texte n'est pas définitivement adopté. Parmi les dispositions qui n'ont pas encore été examinées figurent des ajustements de la fiscalité des entreprises, des modifications de TVA et des aménagements de dispositifs incitatifs.
Les amendements adoptés ou rejetés lors de la première semaine de débats ont modifié certaines dispositions, mais l'ensemble du texte reste susceptible d'évolutions lors de la reprise des débats, puis au cours de la navette parlementaire avec le Sénat.
Les professionnels du conseil fiscal et les experts-comptables suivent attentivement ces débats pour anticiper les évolutions et conseiller au mieux leurs clients. L'adoption tardive du budget, voire le recours aux ordonnances, compliquerait la préparation des obligations déclaratives et des clôtures comptables.
Ce qu'il faut retenir
- Suspension des débats sur le PLF 2027 le 19 octobre à minuit
- Passage à l'examen du PLFSS dès le 20 octobre 2026
- 2 828 amendements sur les recettes restent à examiner
- Vote sur la première partie du PLF reporté au 27 octobre
- Dégradation du solde budgétaire de 10 milliards d'euros selon le gouvernement
- Rejet de mesures sur les retraites et les collectivités
- Risque de recours au 49.3 ou aux ordonnances budgétaires
Le cabinet Barry Louison Audit accompagne les entreprises et les particuliers dans le suivi de l'actualité fiscale et l'anticipation des évolutions réglementaires liées aux lois de finances.