
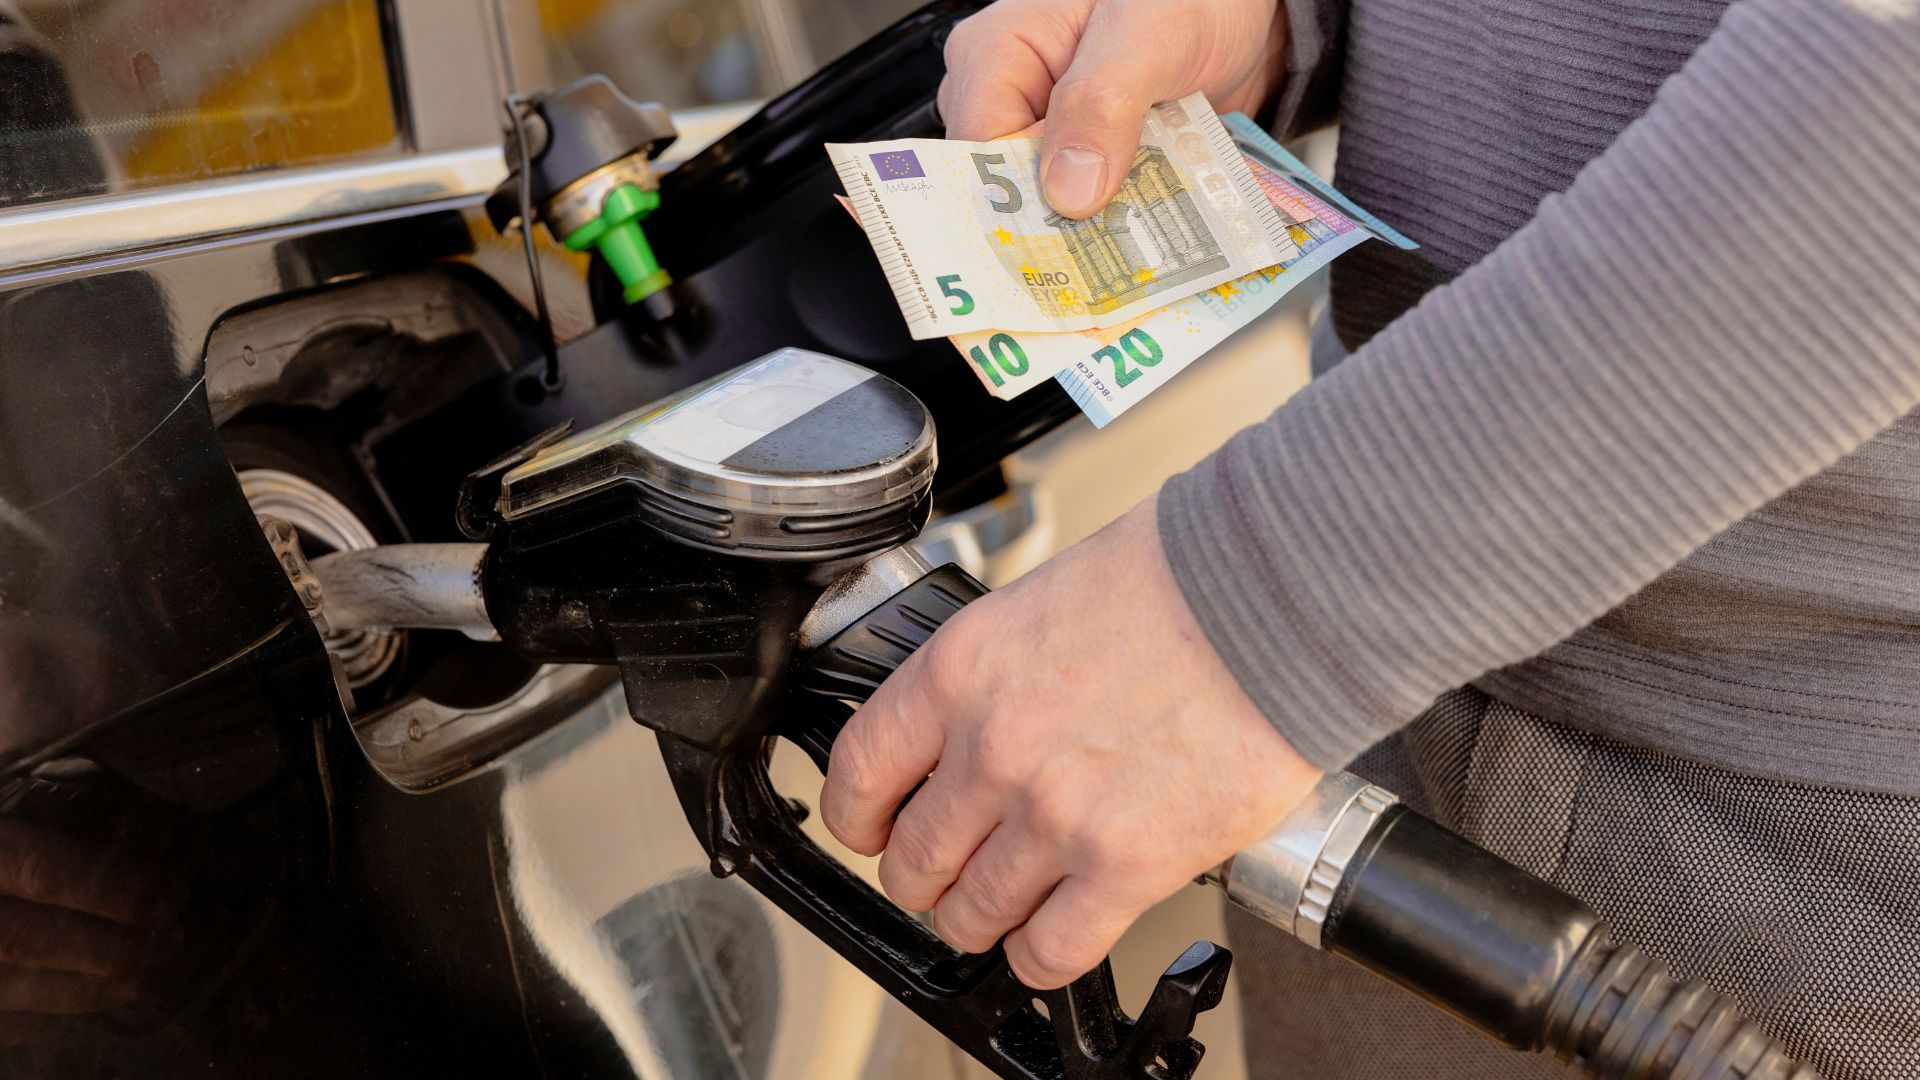
Aides carburant : prolongation annoncée jusqu'au 31 décembre 2026 pour la pêche, le BTP et l'agriculture
Matignon, 16 septembre 2026. Le Premier ministre a demandé la prolongation des aides carburant ciblées jusqu'au 31 décembre 2026. Pêche : 35 c€/L (plafond européen). BTP : 20 c€/L de GNR. Agriculture : 15 c€/L de GNR. Les décrets de novembre-décembre ne sont pas encore parus. Les transporteurs restent hors dispositif.
Annonce, pas encore décret pour novembre-décembre. Les aides de septembre-octobre sont déjà ouvertes sur les textes en vigueur. La prolongation jusqu'au 31 décembre et le passage de 25 à 35 c€/L pour la pêche attendent les arrêtés. On ne comptabilise rien au-delà d'octobre tant que le JO n'a pas parlé.
Les trois filières, les trois montants
| Filière | Montant annoncé | Carburant |
|---|---|---|
| Pêche professionnelle (pavillon français) | 35 c€/L (relevé de 25 à 35) | Carburant des navires |
| PME BTP éligibles | 20 c€/L (reconduit) | Gazole non routier |
| Agriculture | 15 c€/L (reconduit) | GNR agricole |
Plafond européen. Le 35 c€/L pêche est présenté par Matignon comme le plafond autorisé par la Commission européenne. Il avait été baissé cet été avec le reflux des cours, puis relevé après les blocages en Méditerranée.
L'aide agricole s'ajoute au plan d'urgence sécheresse. L'aide BTP reste ciblée sur les PME fortement dépendantes du GNR — le décret d'août plafonnait à 4 000 € et 50 salariés. Les textes suivants diront si ce plafond est reconduit.
Ce qui n'est pas prolongé
- Les transporteurs routiers — hors dispositif depuis début septembre
- Une remise générale à la pompe pour les ménages — le dispositif reste ciblé sur trois filières professionnelles
- L'indemnité « grands rouleurs » de 100 € — autre guichet sur impots.gouv.fr, clôture des dépôts le 30 septembre 2026
- La prime carburant versée par l'employeur (plafond d'exonération porté à 600 €) — régime social distinct
Attention confusion. L'indemnité carburant de 100 € pour les « grands rouleurs » salariés n'est pas une aide à l'entreprise. Elle se dépose sur impots.gouv.fr avant le 30 septembre 2026 et dépend du RFR du foyer fiscal.
Comptabilisation et fiscalité
L'aide est une subvention d'exploitation. Elle s'inscrit au crédit d'un compte de produit (758 ou subdivision) lorsque la créance est certaine — c'est-à-dire lorsque le décret du mois est paru et la demande déposée.
Comptabilisation
- Crédit du compte 758 (produits divers de gestion courante) ou subdivision
- Créance certaine = décret paru + demande déposée
- Ne pas anticiper novembre-décembre avant le JO
Fiscalité
- Subvention d'exploitation imposable
- Pas un remboursement de TICPE
- Déduire le GNR TTC ou HT selon régime TVA, puis constater le produit d'aide
Calendrier pratique
Actions à mener
- Conserver les factures de carburant / GNR mois par mois, au nom de l'entreprise, avec les volumes en litres
- Déposer les demandes déjà ouvertes (août, septembre, octobre) sans attendre décembre
- Surveiller info.gouv.fr et le JO pour les arrêtés novembre-décembre
- Surveiller le relèvement à 35 c€/L pour la pêche (texte attendu)
- Accélération annoncée des paiements des aides de juin, juillet et août
Comprendre la portée de la prolongation annoncée
La date du 31 décembre 2026 désigne l’horizon annoncé pour les mesures ciblées. Elle ne signifie pas que toute entreprise consommant du carburant dispose dès maintenant d’un droit à remboursement jusqu’à cette date. Il faut distinguer trois étapes : l’annonce politique, la publication des textes qui définissent les conditions applicables et l’instruction des demandes individuelles. Cette distinction est essentielle pour prévoir la trésorerie sans confondre aide espérée et créance acquise.
Le point d’étape présenté ici est arrêté au 19 septembre 2026. Les montants de 35 centimes par litre pour la pêche, 20 centimes pour le BTP et 15 centimes pour l’agriculture sont ceux présentés dans le document d’information du cabinet. Leur application aux périodes futures reste soumise aux textes correspondants. Une communication générale ne remplace ni les critères d’éligibilité, ni les dates de dépôt, ni les justificatifs exigés par chaque guichet.
Les trois secteurs n’utilisent pas le carburant de la même manière. Le pêcheur engage des dépenses liées à l’activité de son navire ; l’entreprise de travaux publics alimente ses engins de chantier ; l’exploitation agricole utilise du gazole non routier pour des travaux mécanisés. Les catégories de bénéficiaires, les achats admissibles et les plafonds ne doivent donc pas être transposés d’un secteur à l’autre.
Pêche professionnelle : identifier les dépenses concernées
Le montant annoncé de 35 centimes par litre pour la pêche professionnelle correspond à un relèvement par rapport aux 25 centimes mentionnés dans le document source. Pour préparer une demande, l’armement doit pouvoir rapprocher les approvisionnements de carburant de son activité professionnelle et de la période couverte. La seule existence d’une facture ne suffit pas à établir l’éligibilité : le texte applicable doit préciser les bénéficiaires, les carburants et les modalités de calcul.
Une organisation documentaire par navire et par mois facilite le rapprochement entre les volumes achetés, les pièces comptables et les déclarations. Elle permet aussi de distinguer une facture d’approvisionnement d’une simple estimation de consommation. En présence de plusieurs navires ou établissements, il convient de vérifier si le dispositif apprécie les limites par entreprise, par bénéficiaire ou selon une autre unité définie par les textes.
Le document source présente les 35 centimes comme un plafond européen annoncé. Il ne faut pas en déduire qu’un versement à ce taux est automatique pour chaque litre acheté. Les éventuels plafonds de cumul, exclusions ou règles d’articulation avec d’autres aides devront être appréciés à partir des textes publiés et de la situation du demandeur.
BTP : distinguer l’aide GNR des autres charges de chantier
Dans le BTP, le soutien présenté concerne les PME éligibles fortement dépendantes du gazole non routier. Il ne s’agit pas d’une réduction uniforme du prix de tous les carburants utilisés par les salariés, les véhicules routiers ou les sous-traitants. Les achats à examiner sont ceux qui entrent dans le champ précis du dispositif applicable à la période demandée.
Le document source rappelle que l’aide d’août était encadrée par un plafond de 4 000 euros et un critère de 50 salariés. Ces paramètres constituent un repère historique pour le dispositif d’août : ils ne peuvent pas être présumés reconduits pour novembre et décembre. Une entreprise doit vérifier la définition retenue pour son effectif, la période de référence et les éventuelles conditions supplémentaires dans le texte correspondant à sa demande.
Le suivi peut s’organiser autour d’un tableau mensuel : fournisseur, date de facture, volume de GNR, chantier ou engin concerné, montant hors taxes, TVA et référence de la pièce. Ce tableau ne remplace pas le formulaire officiel, mais il réduit les risques de double déclaration et facilite les contrôles de cohérence entre les achats, la comptabilité et le dossier transmis.
Les coûts de carburant peuvent aussi peser sur la marge d’un chantier à prix fixé. L’aide éventuelle ne doit pas être confondue avec une révision contractuelle du prix des travaux : ces deux questions relèvent de mécanismes distincts. Pour la gestion de l’entreprise, il est utile de suivre séparément le coût réel du GNR, les demandes d’aide déposées et les sommes effectivement encaissées.
Agriculture : documenter les volumes de GNR
Le soutien agricole annoncé est de 15 centimes par litre de GNR. Le document source précise qu’il s’ajoute au plan d’urgence sécheresse, sans détailler les conditions de cumul. Il convient donc d’éviter de considérer que toutes les aides sont cumulables sans limite : cette question dépend des règles propres à chaque mesure et, le cas échéant, des plafonds applicables.
Pour une exploitation, la préparation du dossier repose notamment sur la conservation des factures, la période d’achat et la traçabilité des volumes. Lorsque des achats servent à plusieurs activités, la ventilation retenue doit pouvoir être expliquée et justifiée. Les exploitants qui disposent de plusieurs structures juridiques doivent également éviter de regrouper indistinctement des factures établies au nom de bénéficiaires différents.
Une aide calculée au litre ne compense pas nécessairement l’intégralité de la hausse des charges énergétiques. Son incidence sur le résultat dépend des volumes effectivement admissibles, du montant finalement accordé et de la période de rattachement comptable. Le suivi budgétaire doit donc distinguer la dépense certaine de carburant et la recette d’aide encore conditionnelle.
Préparer le dossier sans anticiper les textes futurs
Rassembler les pièces utiles
Le premier réflexe consiste à classer les factures par mois et par entité bénéficiaire. Chaque pièce doit permettre d’identifier le fournisseur, le client, la date, la nature du carburant, les volumes et le montant facturé. Les preuves de paiement, lorsqu’elles sont demandées, doivent être rapprochées des factures correspondantes. Il est également utile de conserver une copie du formulaire envoyé et de l’accusé de réception.
Les volumes déclarés doivent être cohérents avec les achats et les éventuels avoirs. Une facture annulée, corrigée ou remboursée ne doit pas être reprise telle quelle dans une demande. En cas d’écart entre les litres facturés et les litres retenus, une note de rapprochement permet de documenter le calcul. La méthode exacte dépend toutefois des instructions du guichet concerné.
Contrôler la période et le bénéficiaire
Une prolongation annoncée jusqu’à fin décembre ne dispense pas de vérifier les fenêtres de dépôt. Les périodes de consommation, de facturation et de demande peuvent être différentes. Le bon dossier est celui qui correspond à la période effectivement ouverte, à l’entreprise juridiquement éligible et aux pièces prévues par les textes. Un dépôt prématuré ou hors délai peut entraîner un rejet ou une demande de régularisation.
Avant de déposer, l’entreprise peut établir une fiche de contrôle indiquant le texte applicable, le guichet officiel, la période, le taux, le plafond éventuel, les pièces jointes et la date limite. Cette fiche doit être mise à jour lorsque les règles évoluent. Elle évite notamment de réutiliser sans vérification les critères d’un mois précédent.
Mesurer l’effet sur la trésorerie et le résultat
Un calcul indicatif consiste à multiplier les litres admissibles par le montant annoncé par litre, puis à appliquer, le cas échéant, les plafonds et autres restrictions du texte. Par exemple, 10 000 litres multipliés par 0,20 euro donnent un montant théorique de 2 000 euros pour une entreprise BTP. Ce chiffre est uniquement une simulation arithmétique : il ne prouve ni l’éligibilité, ni le montant de l’aide accordée.
Pour établir un prévisionnel prudent, il est préférable de distinguer trois colonnes : aide annoncée, aide demandée et aide accordée ou encaissée. Une annonce ne crée pas automatiquement une créance comptable. De même, le dépôt d’un dossier n’assure pas son acceptation. La date de comptabilisation doit être appréciée au regard des conditions effectivement remplies et du caractère acquis du droit à l’aide, avec l’expert-comptable.
Sur le plan fiscal, le document source qualifie l’aide de subvention d’exploitation entrant dans le résultat imposable. Le traitement précis dépend néanmoins du dispositif et de la situation comptable de l’entreprise. Les factures de carburant doivent être enregistrées selon les règles habituelles de TVA et de charges ; la recette d’aide doit être suivie distinctement afin de conserver une piste d’audit claire.
Éviter les confusions entre dispositifs
La prolongation ciblée des aides professionnelles ne correspond pas à une remise générale à la pompe. Elle ne doit pas non plus être assimilée à l’indemnité individuelle de 100 euros destinée aux « grands rouleurs », qui relève d’un autre guichet et d’autres critères. Un salarié qui demande une aide personnelle et une entreprise qui dépose un dossier de soutien à son activité n’interviennent pas au même titre.
Pour les entreprises de construction, le régime de chômage intempéries du BTP concerne les arrêts de chantier et les cotisations correspondantes, non le remboursement du carburant. Les entreprises peuvent aussi consulter l’article consacré à l’aide GNR du BTP en août 2026 pour distinguer les paramètres de cette période des annonces relatives à la fin d’année.
Les questions d’approvisionnement, de prix de revient et de comptabilité peuvent se recouper dans la gestion quotidienne, mais elles n’autorisent pas à fusionner les conditions de plusieurs aides. Une même facture ne doit pas être présentée plusieurs fois en méconnaissance des règles de cumul. Il faut conserver les références des dossiers déjà déposés et vérifier les déclarations éventuellement exigées sur les aides antérieures.
Points de vigilance avant la clôture de l’exercice 2026
À l’approche de la clôture, le cabinet doit pouvoir identifier les demandes en cours, les réponses reçues et les versements intervenus. Une liste des dossiers avec leur statut, leur montant et leur justificatif permet de distinguer les produits acquis des sommes simplement envisagées. Les éventuelles demandes de complément ou décisions de rejet doivent être conservées avec les pièces du dossier initial.
Les annonces de septembre doivent être relues à la lumière des textes publiés ultérieurement avant toute décision de dépôt ou d’enregistrement. Si un arrêté modifie un montant, une période ou une condition d’éligibilité, c’est le cadre effectivement applicable à la demande qui doit être utilisé. Le présent article restitue un point d’information daté et ne remplace pas cette vérification au moment de l’opération.
Enfin, les dirigeants peuvent rapprocher les volumes de carburant consommés de leurs indicateurs d’activité : heures d’engins, sorties en mer ou travaux agricoles. Cette analyse sert à comprendre l’évolution des charges, indépendamment de l’existence d’une aide. Elle permet de préparer les budgets futurs sans faire reposer l’équilibre de l’exploitation sur une recette encore incertaine.
Questions fréquentes
Non. Le ministère a écarté les transporteurs routiers début septembre. Seules les filières pêche, agriculture et PME BTP éligibles au GNR bénéficient du dispositif.
Non. L'aide cible les PME fortement dépendantes du GNR, sous les conditions du décret du mois. Le plafond d'août (4 000 €, 50 salariés) n'est pas encore repris pour novembre — surveiller les textes.
Octobre : oui, si le texte du mois est paru et la demande déposée. Novembre-décembre : attendre le décret. Comptabiliser une créance certaine suppose un texte publié au JO.
Non. C'est un autre guichet sur impots.gouv.fr, forfait de 100 €, sous conditions de RFR. Clôture des dépôts le 30 septembre 2026. Cette indemnité vise les salariés, pas les entreprises.
info.gouv.fr/actualite/aides-au-carburant et economie.gouv.fr (page crise Moyen-Orient). Le Journal officiel publie les arrêtés qui rendent les aides effectives.
L'essentiel à retenir
La prolongation des aides carburant jusqu'au 31 décembre 2026 est annoncée pour trois filières. Les textes de novembre-décembre ne sont pas encore parus.
- Pêche : 35 c€/L (relevé de 25) — plafond européen
- PME BTP : 20 c€/L de GNR — conditions du décret
- Agriculture : 15 c€/L de GNR
- Transporteurs routiers : hors dispositif
- Comptabilisation au 758 sur créance certaine (décret paru)
- Ne pas anticiper novembre-décembre avant le JO
Références
Artisan BTP, exploitation agricole, armement ?
On dépose les mois déjà ouverts. On n'écrit pas novembre en comptabilité sur une annonce de Matignon.
Contact : 06 20 19 39 91 · jennyferlouison@blaec.fr